
La Importancia del Historial Crediticio
Comprender la importancia del historial crediticio es clave para nuestras finanzas. Un buen historial no solo refleja nuestra capacidad de pago, sino que también abre puertas a mejores oportunidades financieras y tasas de interés más favorables.
Definición y Fundamentos del Crédito
El historial crediticio es un registro que detalla nuestro comportamiento en el manejo de deudas y créditos. Incluye información sobre pagos puntuales, deudas pendientes y tipo de créditos utilizados. Este historial se compone de datos recopilados por agencias crediticias y es fundamental para que los prestamistas evalúen nuestra solvencia.
Mantener un historial positivo es esencial. Cuanto mejor sea nuestro registro, más confianza generamos en los prestamistas. Esto nos permite acceder a créditos con condiciones más favorables. La transparencia y la consistencia en nuestros pagos son clave para formar un historial crediticio sólido.
Cómo Afecta las Oportunidades Financieras
Un buen historial crediticio está directamente relacionado con nuestras oportunidades financieras. Cuando solicitamos un crédito, los prestamistas revisan nuestro historial para determinar nuestra elegibilidad. Un historial positivo nos permite acceder a préstamos, tarjetas de crédito y otros productos financieros que pueden ser vitales para nuestro crecimiento económico.
Por el contrario, un historial negativo puede limitar nuestras opciones. Podríamos enfrentar rechazos de préstamos o, en el mejor de los casos, con tasas de interés más altas. A medida que construimos nuestro historial, aumentamos nuestras oportunidades de acceder a financiamiento adecuado y seguro.
Relación con Tasas de Interés y Productos Financieros
Las tasas de interés que se nos ofrecen dependen en gran medida de nuestro historial crediticio. Cuanto mejor sea nuestro historial, es más probable que recibamos las mejores tasas de interés del mercado.
Un historial negativo podría resultar en tasas más altas, lo que encarece nuestros préstamos. Esto significa que pagaríamos más a largo plazo. Por lo tanto, es vital trabajar en mantener un buen historial si deseamos optimizar nuestras finanzas y acceder a productos financieros beneficiosos.
En resumen, nuestro historial crediticio es un elemento clave que afecta nuestras finanzas y decisiones de crédito.
Constitución y Acceso al Reporte de Crédito
El historial crediticio es un documento esencial que refleja nuestra situación financiera. Para obtener y verificar esta información, hay varios aspectos que debemos entender, incluyendo las agencias de crédito y nuestros derechos como consumidores.
Agencias de Crédito y Fuentes de Información
Existen tres principales agencias de crédito que manejan nuestra información: Equifax, Experian y TransUnion. Estas agencias recopilan datos sobre nuestro historial de pagos, incluyendo préstamos y tarjetas de crédito. Cuando solicitamos un préstamo, los prestamistas a menudo verifican nuestro reporte de crédito a través de estas agencias.
Cada agencia puede tener información ligeramente diferente, ya que cada una recibe datos de distintos proveedores. Por eso, es recomendable revisar nuestro reporte de crédito en todas las agencias para asegurarnos de que la información sea precisa y completa.
Podemos acceder a un informe gratuito una vez al año de cada agencia en AnnualCreditReport.com. Esto nos permite monitorear nuestra información personal y detectar cualquier error o actividad inusual.
Derechos del Consumidor y Privacidad
Como consumidores, tenemos derechos importantes sobre nuestra información crediticia. La Ley de Prácticas Justas de Información Crediticia (FCRA) nos protege contra el uso indebido de nuestros reportes de crédito. Esto incluye el derecho a obtener una copia de nuestro reporte de crédito y a disputar cualquier información inexacta.
Además, las agencias de crédito deben asegurarse de que nuestra información personal se mantenga segura y privada. Esto significa que no pueden compartir nuestros datos sin nuestro consentimiento, salvo en ciertos casos legales. Al recibir nuestro reporte, también tenemos derecho a saber cómo se utiliza nuestra información y a quién se la ha compartido.
Pilares de un Buen Historial Crediticio
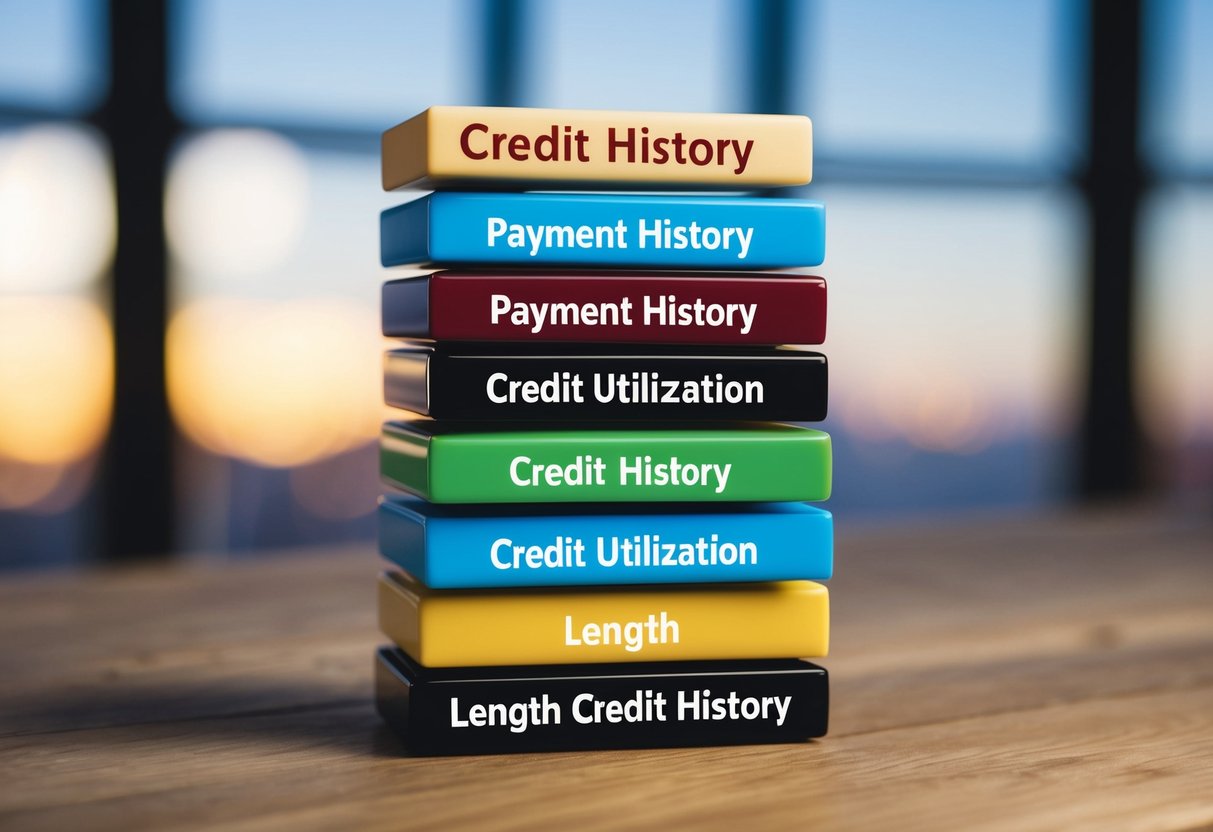
Un buen historial crediticio se basa en varios pilares esenciales que son fundamentales para construir y mantener una buena salud financiera. Estos pilares nos ayudan a gestionar nuestras deudas y a asegurar pagos a tiempo, lo que a su vez impacta positivamente nuestro historial.
Pago Puntual y Gestión de Deudas
El primer pilar es el pago puntual. Hacer todos nuestros pagos a tiempo es crucial. Los pagos puntuales no solo evitan cargos por demora, sino que también mejoran nuestra puntuación crediticia.
Para lograr esto, podemos usar recordatorios o configurar pagos automáticos. Es recomendable priorizar el pago de deudas más pequeñas primero, lo que facilita su gestión.
Además, tener una buena gestión de deudas significa mantener nuestras obligaciones bajo control. Si mantenemos nuestras deudas por debajo del 30% de nuestra capacidad crediticia, mejoramos nuestro comportamiento financiero y, en consecuencia, nuestro historial.
Antigüedad y Diversificación del Crédito
La antigüedad del historial crediticio juega un papel fundamental. Un historial más largo muestra a los prestamistas que hemos manejado el crédito de manera responsable a lo largo del tiempo. Esto puede incrementar nuestra puntuación crediticia.
Al diversificar nuestro crédito, combinando créditos en tarjetas, préstamos personales y otros, también demostramos que podemos manejar diferentes tipos de deudas. Sin embargo, debemos ser cautelosos y no abrir muchas cuentas nuevas a la vez, ya que esto puede dañar nuestra evaluación crediticia.
Uso Razonable del Crédito Disponible
El último pilar es el uso razonable del crédito disponible. Esto implica utilizar solo una parte de nuestra línea de crédito. Idealmente, debemos mantener la utilización del crédito por debajo del 30%.
Hacer esto no solo mejora nuestra puntuación, sino que también muestra a los prestamistas que somos responsables. Si constantemente usamos el límite total de nuestras tarjetas, esto puede generar dudas sobre nuestra capacidad para manejar el crédito. Por eso, equilibrar cómo utilizamos nuestro crédito es esencial para fortalecer nuestro historial.
Consecuencias de un Historial Crediticio Negativo
Un historial crediticio negativo puede tener serias repercusiones en nuestra vida financiera. Es fundamental entender cómo los pagos atrasados y otros incumplimientos afectan nuestras opciones de financiamiento y qué pasos podemos seguir para rehabilitar nuestra situación.
Impacto de Pagos Atrasados e Incumplimientos
Los pagos atrasados afectan negativamente nuestro historial crediticio. Cada vez que retrasamos un pago, nuestra calificación crediticia se ve perjudicada, lo que puede resultar en tasas de interés más altas en futuros préstamos.
Por ejemplo, si tenemos pagos atrasados en tarjetas de crédito, esto no solo incrementa nuestro saldo, sino que también puede llevar a cargos por mora. Estos cargos pueden acumularse rápidamente, creando un círculo vicioso difícil de romper.
Además, incumplimientos en pagos de hipoteca pueden llevar a la ejecución hipotecaria, lo que significa perder nuestra casa. Este tipo de事件 se refleja en nuestro historial durante años, dificultando la obtención de futuros créditos.
Obstáculos para Préstamos e Hipotecas
Un historial negativo limita nuestras posibilidades de obtener préstamos personales y créditos hipotecarios. Las instituciones financieras consideran nuestro historial como un reflejo de nuestra capacidad de pago.
Si buscamos un crédito hipotecario con un mal historial, podemos enfrentarnos a una negativa o a condiciones muy desfavorables. Esto incluye tasas de interés elevadas, que incrementan significativamente el costo total de la hipoteca.
Además, al solicitar un préstamo personal, el prestador revisará nuestro historial crediticio. Si encontramos un prestador dispuesto a darnos un préstamo, es probable que imponga términos más estrictos, incluyendo un pago inicial más alto.
Rehabilitación de un Historial Dañado
La rehabilitación de un historial crediticio negativo requiere tiempo y esfuerzo. Primero, debemos analizar cómo y por qué hemos llegado a esta situación.
Es esencial comenzar por pagar las deudas pendientes. Una vez que normalizamos los pagos, podemos comenzar a ver una mejora gradual en nuestra calificación. Es recomendable establecer un plan de pagos y apegarse a él estrictamente.
Además, es útil obtener asesoría financiera para aprender a manejar mejor nuestras finanzas. Monitorear nuestro historial y corregir posibles errores también es importante. Con paciencia y dedicación, podemos restaurar nuestra confianza ante futuros prestamistas.
Cómo Mejorar y Mantener un Puntaje Crediticio Saludable
Mejorar y mantener un buen puntaje crediticio es esencial para acceder a mejores condiciones financieras. Esto nos permite manejar mejor nuestras cuentas de crédito y ahorrar dinero con tasas de interés más bajas. A continuación, exploramos estrategias efectivas para mejorar nuestra calificación crediticia.
Estrategias para Elevar tu Calificación
Una de las maneras más efectivas de elevar nuestro puntaje crediticio es pagar nuestras deudas a tiempo. Establecer recordatorios o automatizar pagos ayuda a evitar retrasos. También es clave mantener bajas las saldos de nuestras cuentas de crédito. Un uso responsable del crédito, donde la utilización no supere el 30% de nuestro límite, beneficia nuestra calificación.
Otra estrategia es diversificar nuestras cuentas de crédito. Tener diferentes tipos de crédito, como tarjetas de crédito y préstamos, muestra nuestra capacidad para manejar distintas deudas. Además, es aconsejable revisar regularmente nuestro informe crediticio para corregir errores y monitorear el progreso.
Importancia de la Constancia en el Comportamiento Crediticio
La consistencia en nuestro comportamiento crediticio es fundamental. No se trata solo de hacer pagos puntuales una vez, sino de mantener este hábito a lo largo del tiempo. Al hacerlo, construimos un historial crediticio sólido, lo cual es crucial para nuestros futuros préstamos.
Adicionalmente, mantener cuentas abiertas por más tiempo es beneficioso, ya que la antigüedad de nuestras cuentas también influye en nuestra calificación crediticia. Debemos evitar cerrar cuentas antiguas innecesariamente, ya que esto puede afectar negativamente nuestro puntaje.
Efectos de las Consultas de Crédito en tu Puntaje
Las consultas de crédito pueden afectar nuestro puntaje. Cuando solicitamos un nuevo crédito, la entidad financiera realiza una consulta que puede disminuir temporalmente nuestra calificación. Es importante limitar el número de consultas, especialmente en un corto período de tiempo.
Existen dos tipos de consultas: duras y suaves. Las consultas duras, que se realizan cuando solicitamos nuevo crédito, impactan nuestro puntaje. En cambio, las suaves no tienen efecto negativo. Por esto, debemos tener cuidado y planificar nuestras solicitudes de crédito para proteger nuestro score crediticio.
Preguntas Frecuentes
En esta sección, vamos a abordar preguntas comunes sobre el historial crediticio. Estas preguntas nos ayudarán a entender cómo un historial crediticio puede afecta nuestras finanzas y qué acciones podemos tomar al respecto.
¿Cómo puede afectar un historial crediticio negativo a la obtención de préstamos?
Un historial crediticio negativo puede dificultar la obtención de préstamos. Los prestamistas ven este historial como un indicador de riesgo. Esto puede resultar en tasas de interés más altas o en la denegación del préstamo.
¿Cuáles son los factores que determinan la calidad de un historial crediticio?
La calidad de un historial crediticio se basa en varios factores. Entre ellos se incluyen el pago puntual de facturas, la cantidad de deuda pendiente y la longitud del historial crediticio. Estos elementos ayudan a formar nuestra calificación crediticia.
¿Cómo puedo consultar mi historial crediticio utilizando mi DNI?
Podemos consultar nuestro historial crediticio usando nuestro DNI en plataformas oficiales. Necesitamos ingresar la información requerida en el sitio web y proporcionar nuestro número de identificación personal. Esto nos permitirá acceder a nuestro informe crediticio.
¿Es posible obtener un reporte de historial crediticio sin costo?
Sí, es posible obtener un reporte de historial crediticio de forma gratuita. En muchos países, tenemos derecho a un informe anual sin costo. Este informe se puede obtener a través de agencias de crédito autorizadas.
¿Qué pasos puedo seguir para mejorar mi historial crediticio eficazmente?
Para mejorar nuestro historial crediticio, debemos comenzar por pagar deudas a tiempo. También es importante mantener bajos los saldos de nuestras tarjetas de crédito. Revisar nuestro informe regularmente nos ayudará a detectar errores que pueden afectar nuestra calificación.
¿Cómo influye un buen historial crediticio en la aprobación de créditos bancarios?
Un buen historial crediticio incrementa nuestras posibilidades de obtener préstamos. Los prestamistas consideran que tenemos menos riesgo y, a menudo, ofrecen mejores términos. Esto puede incluir tasas de interés más bajas y condiciones más favorables en general.
